Свяжитесь с нами!
У Вас есть вопрос? Свяжитесь с нами!
I agree the Terms of Service
Устойчиво ли возрождение рынка IPO в Китае?
1 октября 2026
Партнер Eurasia Development Денис Калинин подготовил аналитический разбор восстановления рынка IPO в Китае: почему материковые биржи превращаются в «премиальную» площадку для листинга, а Гонконг — в основной канал выхода для китайских «единорогов», насколько устойчив этот тренд и какие риски стоит учитывать инвесторам. С оригинальной версией на английском языке можно ознакомиться в блоге Дениса Калинина DeepTech Asia.
После трехлетней «венчурной зимы» Китай снова стал вторым по величине рынком венчурных выходов в мире, а Гонконг в 2025 году возглавил мировой рейтинг бирж по объему IPO. Как долго это продлится?
Кратко:
• IPO — ключевой драйвер роста венчурного рынка Китая (в 7 раз больше средств от выходов, чем через M&A).
• По масштабу рынок IPO в Китае сопоставим с рынком США, но стабильно обеспечивает более высокую доходность — как в первый день торгов, так и после окончания локапа (через 6 и 12 месяцев после IPO).
• IPO в Шанхае последние три года показывают одну из самых высоких медианных доходностей в мире: 89% в первый день торгов и +17% через 12 месяцев после размещения.
• Главный вопрос — как долго это продлится?
• Рынок IPO в Китае разделяется на два сегмента:
– Материковые биржи (A-акции) превращаются в «премиальные» площадки для IPO: высокая доходность, но и более жесткие требования к эмитентам, а значит — меньше размещений.
– Гонконг становится «массовой» площадкой — основным каналом выхода для китайских «единорогов», хотя доходность здесь ниже, чем на материковых биржах.
• Ожидается, что число IPO на рынке A-акций продолжит расти умеренными, «управляемыми» темпами, поэтому для венчурного сектора Китая в целом критически важно состояние гонконгского рынка IPO.
• Пока есть позитивные признаки того, что тренд на рынке IPO в Гонконге сохранится:
– число IPO и объемы торгов почти удваиваются каждый год;
– доходность IPO через 12 месяцев (после окончания локапа) улучшается: −4% сейчас против −42% в 2024 году;
– переподписка розничных траншей выросла до более чем 500 раз против 10–30 раз до 2024 года.
• Есть и ряд рисков:
– Слабый инвесторский спрос по-прежнему остается наиболее существенным риском: доходность IPO (косвенный показатель спроса) растет медленнее, чем число размещений (предложение). Если IPO продолжат показывать слабые результаты, инвесторы могут разочароваться и выбрать альтернативные площадки.
– Повторение регуляторных ограничений в масштабе 2020–2021 годов маловероятно, но возможны точечные меры контроля в отдельных отраслях.
– Геополитическая эскалация непредсказуема и может серьезно ударить по спросу со стороны зарубежных инвесторов, однако сама по себе вряд ли парализует рынок IPO в Гонконге.
• Инвесторы не могут избежать рисков, но могут их минимизировать — практические рекомендации приведены в заключительном разделе статьи.
Напишите Денису на denis@deeptech.asia, чтобы получить полные наборы данных по IPO, использованные в этом анализе.
В отличие от западных венчурных рынков, в Китае IPO — основной способ выхода для венчурных инвесторов. В 2023–2025 годах китайские IPO в среднем обеспечили венчурным и PE-инвесторам в 7 раз больше ликвидности при выходе, чем сделки M&A.
Сейчас венчурный рынок Китая вновь переживает подъем, и IPO — один из ключевых его драйверов.
Хотя крупнейшим рынком IPO в мире остаются США, активность IPO в Китае с 2008 года в целом сопоставима с американской — как по числу размещений, так и по объему привлеченного капитала.
Более того, последние три года IPO в Китае приносят более высокую доходность, чем в США. Среди групп IPO, проведенных с 2023 года, Гонконгская фондовая биржа (HKEX) стабильно опережает Nasdaq — и в первый день торгов, и через 6 и 12 месяцев, когда истекают сроки локапа.
В 2024 году Шанхайская фондовая биржа показала самую высокую медианную доходность IPO на горизонте 12 месяцев среди всех мировых бирж.
Рынок IPO в Китае прошел несколько циклов подъема и спада. В ходе последнего спада совокупное число размещений на материковых биржах и в Гонконге сократилось с 624 в 2021 году до 170 в 2024 году, что ограничило возможности для венчурных выходов и стало одной из причин «венчурной зимы» в Китае.
Один из ключевых вопросов для глобальных инвесторов, вкладывающих средства в Китай:
Учитывая, что венчурный рынок Китая сильно зависит от IPO, этот вопрос можно расширить:
Один из ключевых вопросов для глобальных инвесторов, вкладывающих средства в Китай:
- «Насколько устойчиво нынешнее возрождение рынка IPO в Китае?»
Учитывая, что венчурный рынок Китая сильно зависит от IPO, этот вопрос можно расширить:
- «Насколько устойчиво возрождение венчурного рынка Китая в целом?»
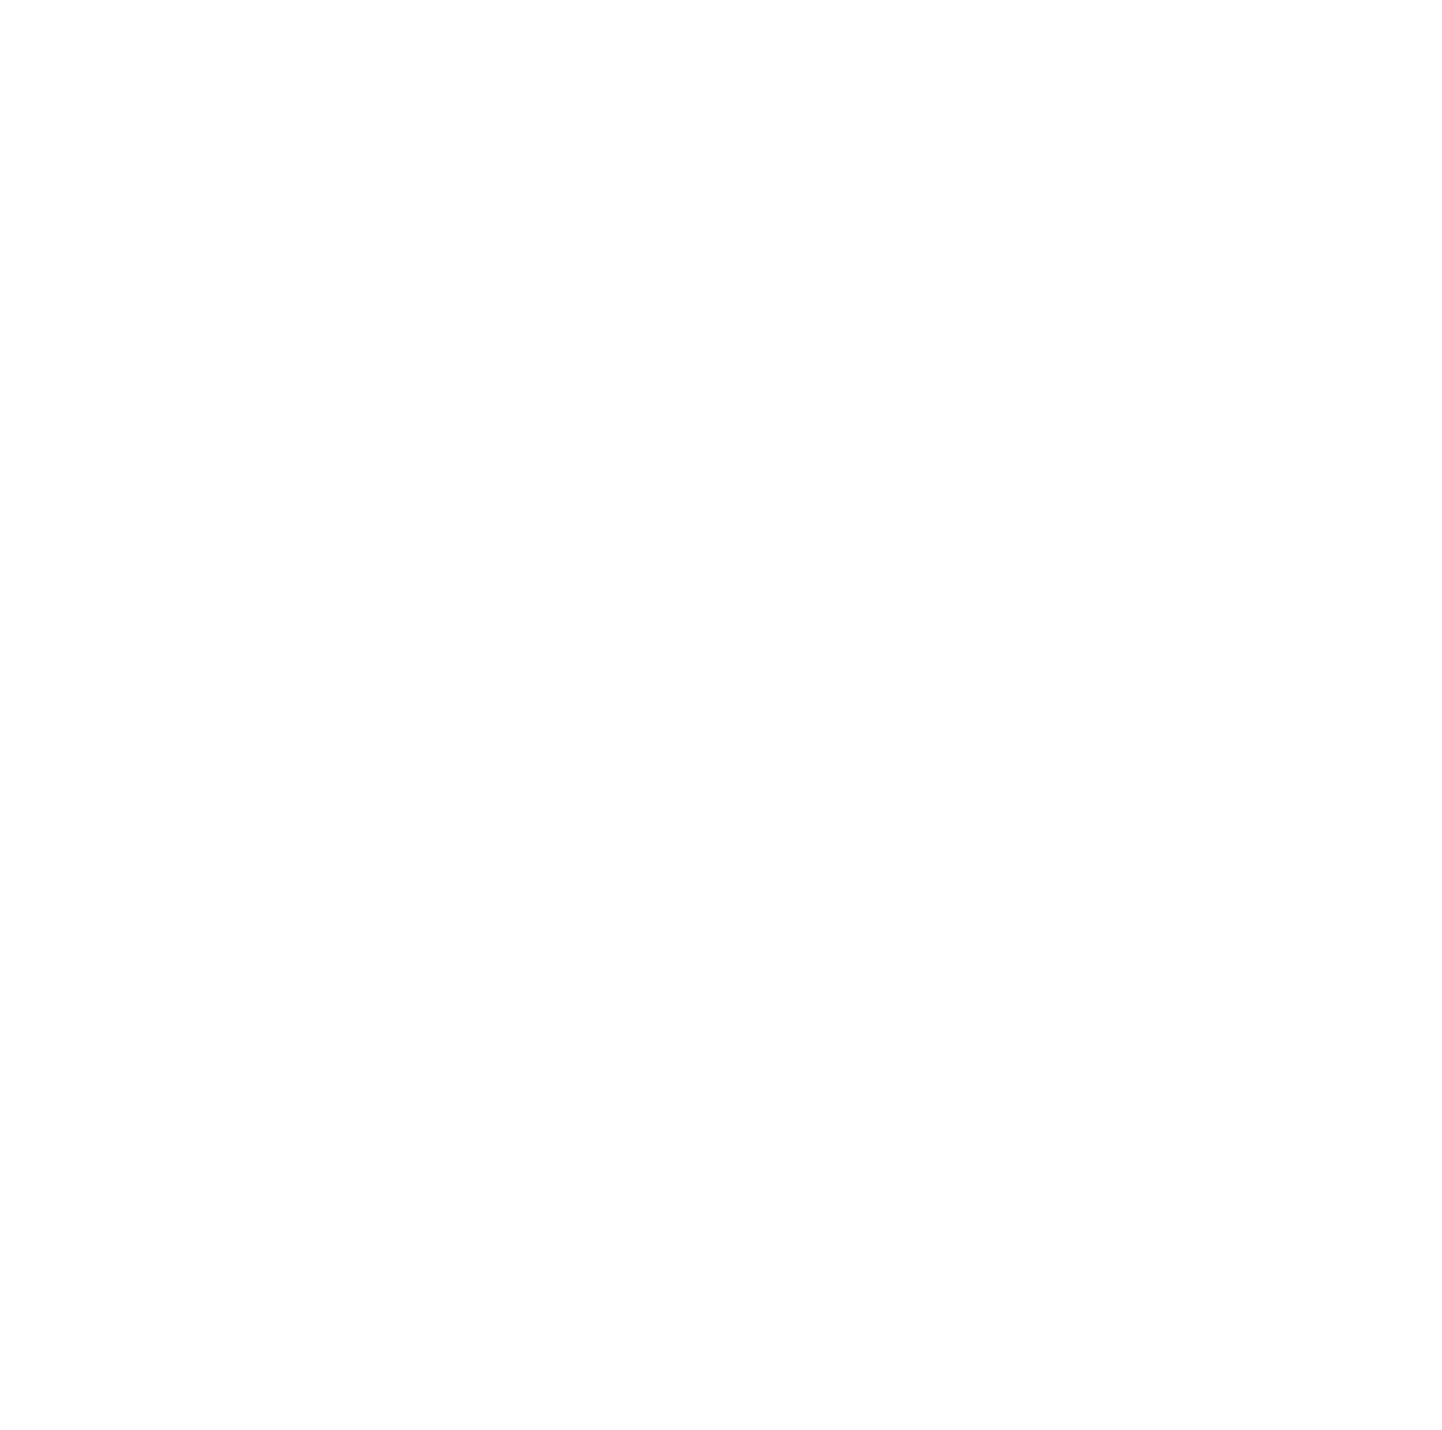
История IPO в Китае — это смена баланса между материковыми биржами и Гонконгом:
• На Гонконг исторически приходилась значительная доля размещений: около 30–48% в 2008–2012 годах, 65% в 2018 году и 44% в 2019 году.
• Затем бум размещений 2020–2021 годов обеспечили материковые биржи, а доля Гонконга в 2021–2023 годах снизилась до 15–18%.
• В последнее время баланс снова смещается: на Гонконг пришлось 41% размещений в 2024 году, 50% в 2025 году и 53% в первом полугодии 2026 года.
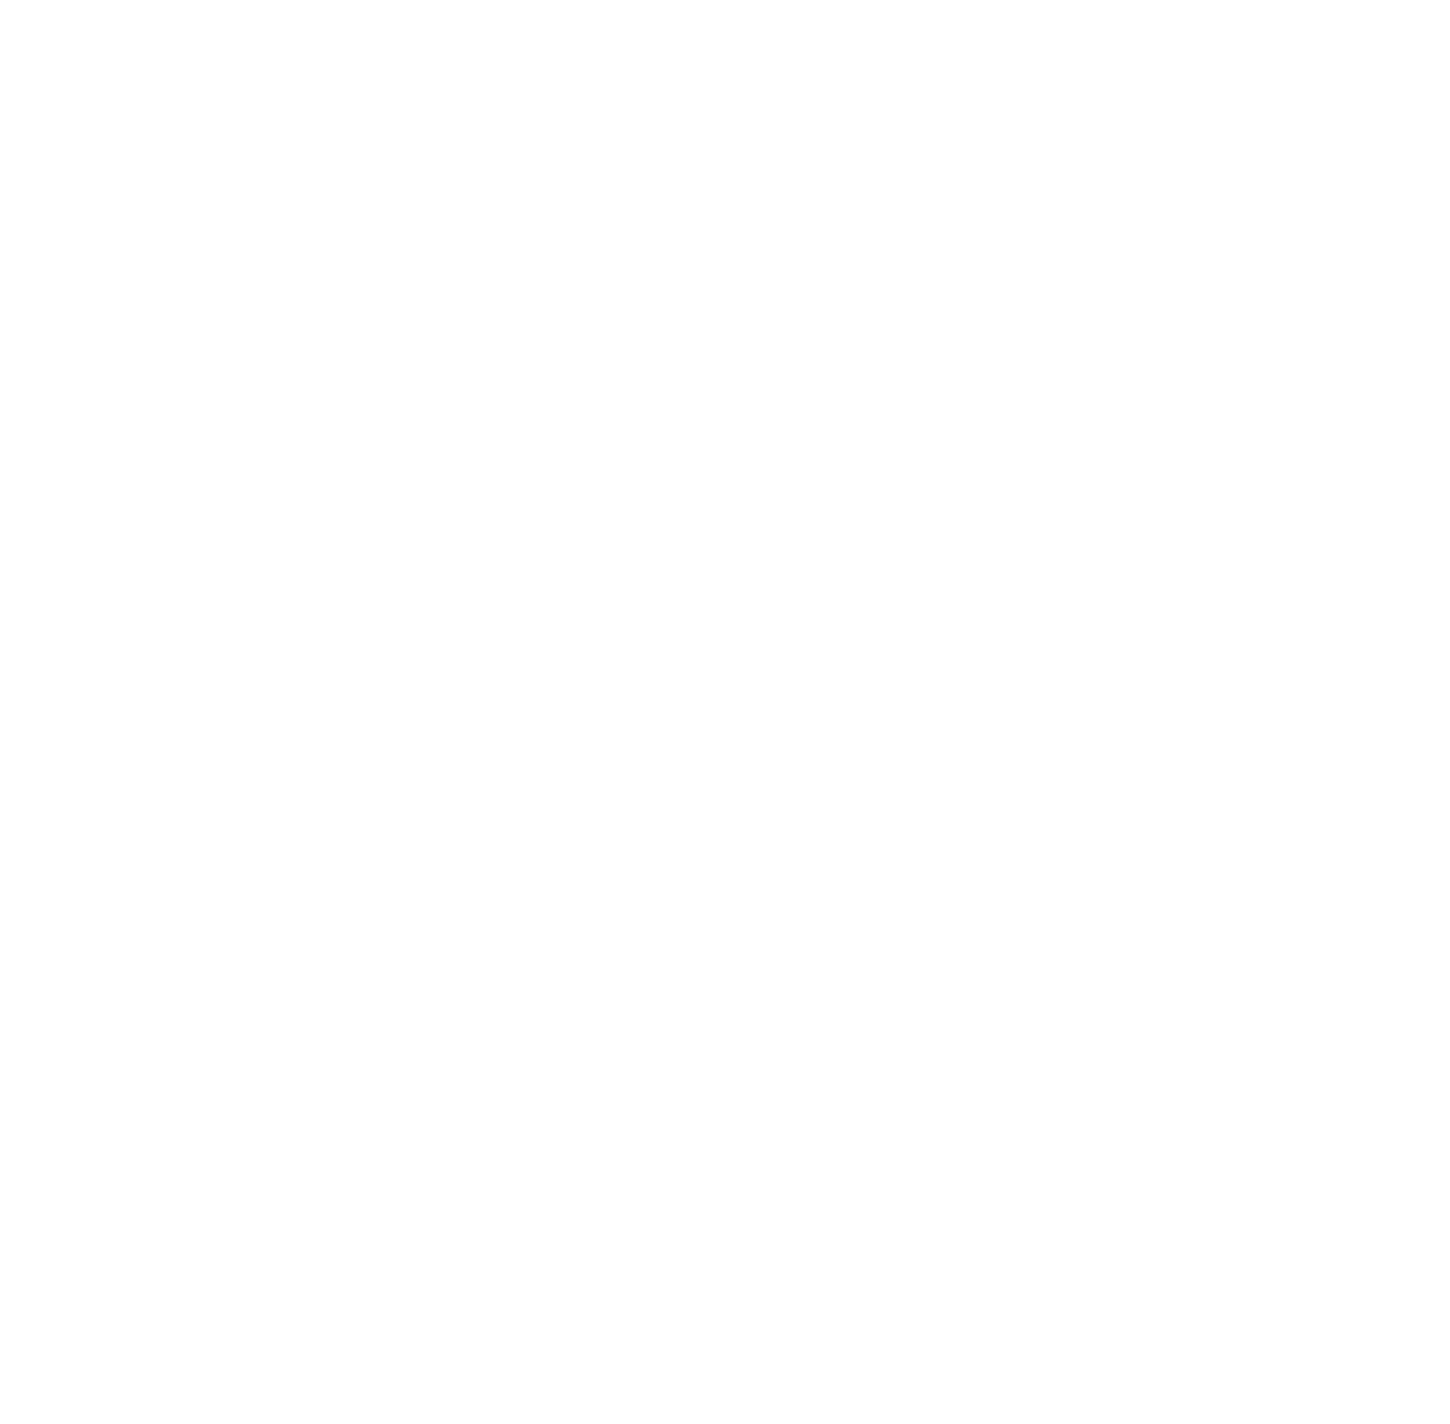
Циклы IPO на материковых биржах и в Гонконге часто не совпадали:
• 2013–2018: число размещений в Гонконге выросло до 208, тогда как на материковых биржах активность резко колебалась — достигла пика в 2017 году и снизилась в 2018 году.
• 2019–2024: Гонконг вступил в затяжной спад. Активность на материковых биржах поначалу двигалась в противоположном направлении — достигла пика в 2021 году, после чего также пошла на спад.
• С 2025 года: оба рынка восстанавливаются, но Гонконг — быстрее. Размещения на материковых биржах по-прежнему жестко регулируются, а Гонконг наращивает активность, приближаясь к пиковым значениям предыдущего цикла.
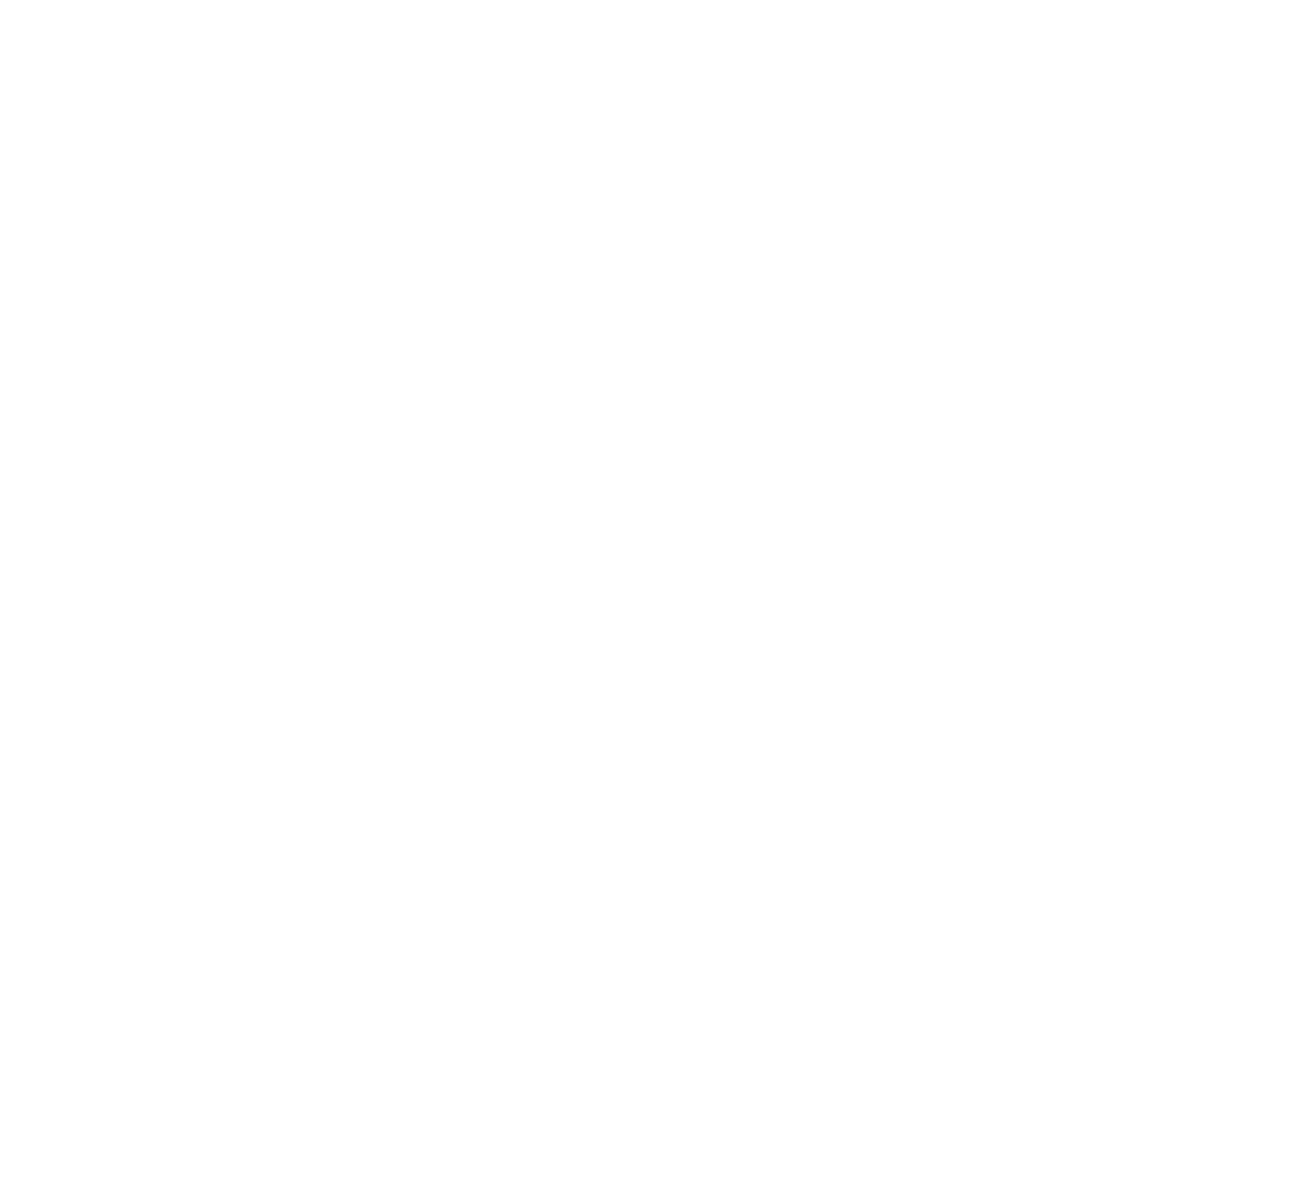
Чтобы объяснить природу этих циклов IPO и попытаться спрогнозировать их дальнейшее развитие, необходимо проанализировать ключевые факторы, которые ими движут.
Активность любого рынка IPO можно измерить двумя главными метриками («полярными звездами»):
• Число IPO — по сути, сторона предложения.
• Медианная доходность — косвенный показатель спроса на компании, выходящие на биржу.
Предложение определяется прежде всего следующими факторами:
• Пайплайн IPO — чем больше у биржи качественных заявок на IPO, тем больше размещений можно ожидать в ближайшие месяцы.
• Альтернативы IPO — есть ли у компаний другие значимые способы обеспечить ликвидность: иные площадки для IPO или другие варианты выхода (M&A, продажа на вторичном рынке, выкуп и т. д.).
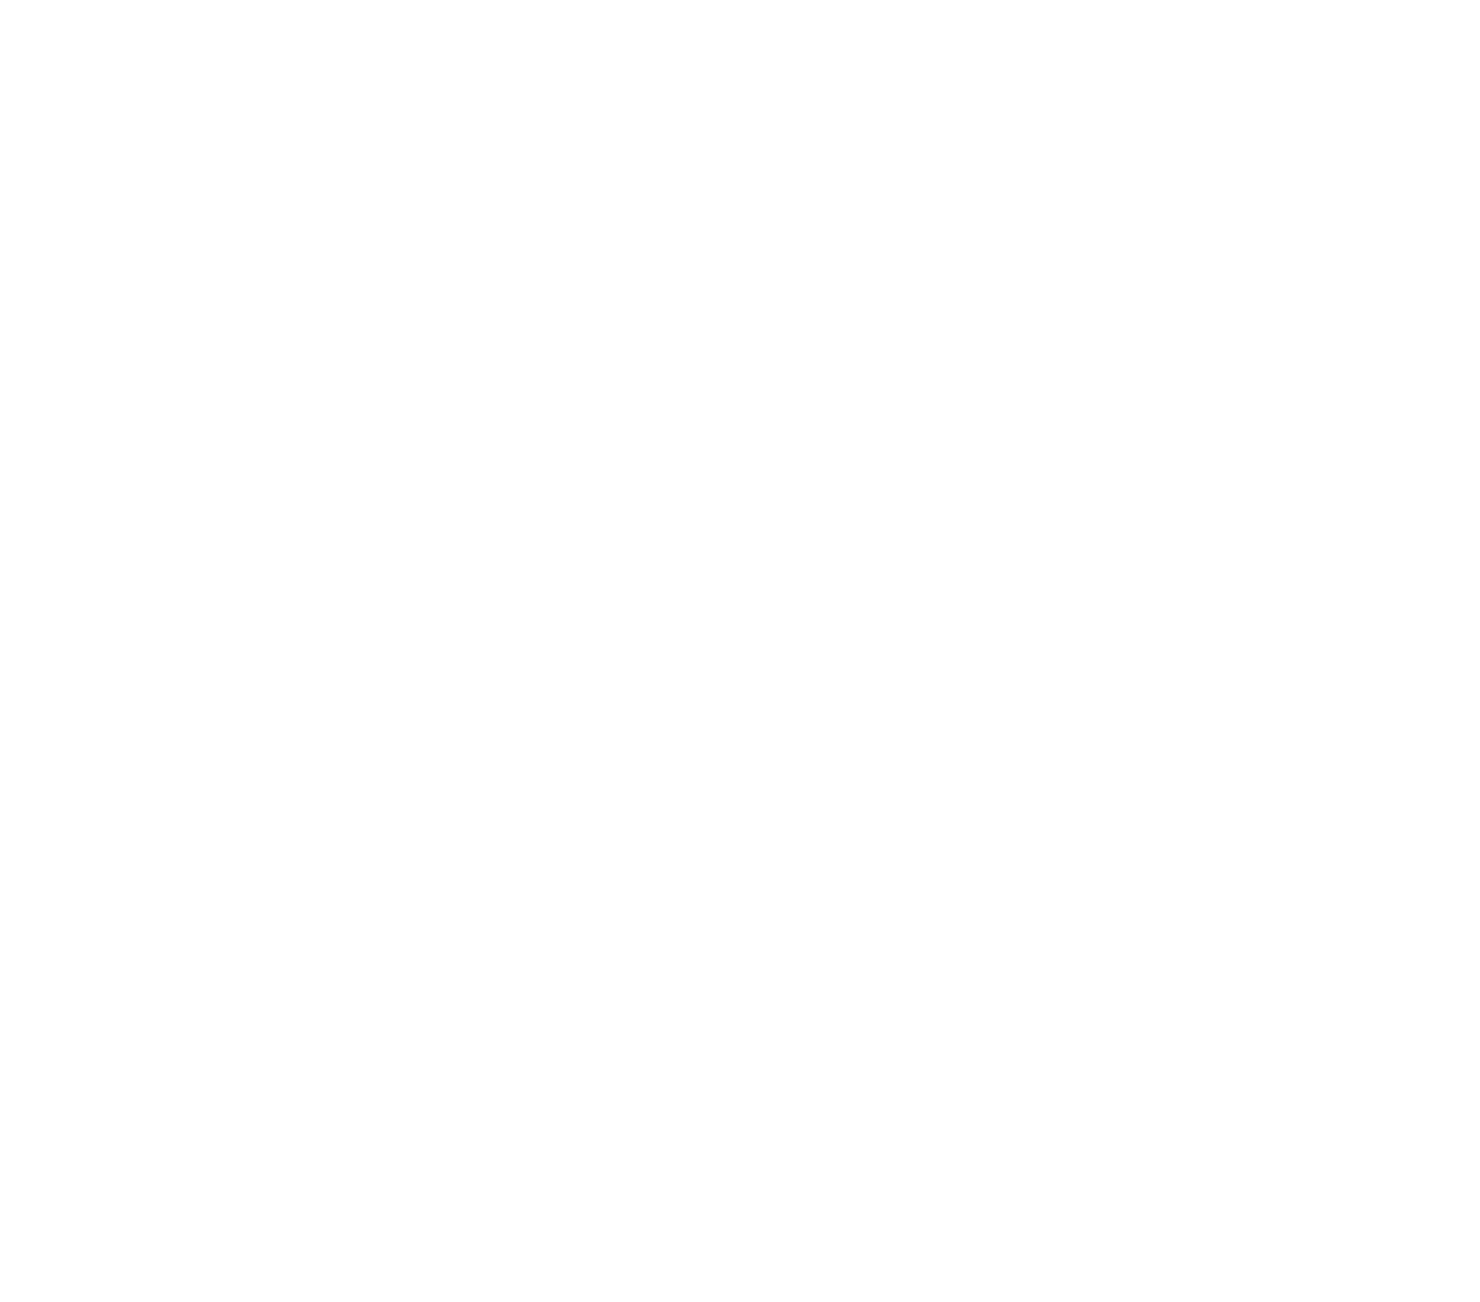
Спрос определяется следующими факторами:
• Рынки капитала — ликвидность публичного рынка акций, соотношение участия розничных и якорных (cornerstone) инвесторов, объемы торгов, настроения инвесторов и другие аспекты.
• Макроэкономическая среда — общее состояние мировой и национальной экономики, а также геополитические факторы.
Еще один важный фактор — регулирование IPO, которое может влиять и на спрос, и на предложение. Сюда относятся конкретные правила, ограничения и требования, связанные с IPO.
Важно отметить, что тренд на рынке IPO на каждом этапе цикла крайне редко определяется каким-то одним фактором. Как правило, одновременно действуют несколько факторов, но среди них обычно есть один (максимум два), который определяет все остальные, — ключевой фактор.
Выше приведен пример рынка IPO в США (в основном Nasdaq и NYSE). Видно, что все циклы IPO в США определяются макроэкономикой, что логично для чисто капиталистической экономики со свободным рынком. В большинстве случаев фактор рынков капитала реагирует на макроэкономический фактор.
Все остальные факторы — пайплайн, регулирование и альтернативы IPO — тоже оказывают влияние, но второстепенное.
Трансформация рынка IPO A-акций
Полная противоположность США — рынок IPO A-акций в Китае, который сильно зависит от фактора регулирования, хотя само регулирование служит реакцией на другие факторы.
В отличие от американской модели IPO, основанной преимущественно на раскрытии информации, Комиссия по регулированию ценных бумаг Китая (CSRC, 证监会) активно управляет количеством размещений в зависимости от рыночной конъюнктуры и политических приоритетов. Соответствие критериям листинга само по себе не гарантирует, что IPO состоится.
Наглядный пример — 2021 год:
• До 2021 года Китай принял серьезные меры, чтобы стимулировать компании проводить IPO на материковых биржах, а не за рубежом: запустил площадку STAR Market в Шанхае и реформировал процедуру листинга на ChiNext в Шэньчжэне. Все это подогревало интерес инвесторов к IPO и стремление компаний выйти на биржу.
• В итоге на материковые биржи хлынул поток некачественных эмитентов. В ходе волны IPO 2019–2021 годов регуляторные проверки выявили слабое раскрытие финансовой информации, недостаточную проверку со стороны спонсоров (андеррайтеров), а в ряде случаев и манипуляции с отчетностью. К апрелю 2020 года 30 из 86 кандидатов на IPO, отобранных для проверки, отозвали заявки; в начале 2021 года семь из девяти отобранных кандидатов на STAR Market отозвали заявки вскоре после получения уведомлений о проверке. В CSRC даже появилось специальное выражение — 带病申报 (dài bìng shēn bào), что буквально означает «подавать заявку, будучи больным».
• Все это привело к снижению доходности для инвесторов, покупавших акции после IPO, — прежде всего розничных, которые фактически финансировали выход частных венчурных инвесторов, а затем несли убытки.
• Для защиты розничных инвесторов CSRC пришлось вмешаться: регулятор замедлил темпы размещений и ужесточил требования к листингу.
• Это привело к резкому сокращению числа IPO в материковом Китае: с 528 в 2021 году до примерно 100 в 2024 году.
Обратной стороной стало то, что рынок A-акций превратился в премиальную площадку для любых китайских компаний, желающих выйти на биржу: теперь на материковых биржах могут разместиться только лучшие.
Это существенно повысило качество IPO на рынке A-акций, особенно в Шанхае, и увеличило доходность для инвесторов, покупающих акции после размещения. Сейчас Шанхайская фондовая биржа — высоколиквидный рынок: только за первое полугодие 2026 года объем торгов составил $24,5 трлн (против $27,1 трлн на Nasdaq), а медианная переподписка розничных траншей IPO превышает 3000 раз.
Среди компаний с самой высокой доходностью IPO на горизонте 12 месяцев:
• HyperStrong (海博思创): +1085%
• Dameng Database (达梦数据): +596%
• Intsig (合合信息): +288%
• Insta360 (影石创新): +246%
За последние 12 месяцев на Шанхайской фондовой бирже прошел и ряд громких IPO:
• MetaX (沐曦): +693%
• CXMT (长鑫): +466%
• Unitree (宇树): +460%
• Moore Threads (摩尔线程): +425%
• SJ Semiconductor (盛合晶微): +289%
Судя по всему, CSRC будет и дальше придерживаться стратегии «качество важнее количества», однако ряд обстоятельств указывает на то, что в какой-то момент этот тренд может измениться:
• Ограниченное число IPO означает меньше выходов для стартапов и венчурных инвесторов. Это ведет к непропорциональной концентрации стоимости в узком кругу стартапов, что в долгосрочной перспективе плохо сказывается на конкуренции и развитии венчурной экосистемы.
• Листинг на рынке A-акций во многом определяется государственной политикой: у компаний глубоких технологий (deep tech), решающих приоритетные задачи пятилетнего плана, гораздо больше шансов выйти на биржу — даже если они убыточны.
• Есть определенные признаки того, что материковые биржи пытаются конкурировать с HKEX за IPO.
Все эти факторы могут побудить регуляторов снова снизить требования к IPO, чтобы расширить воронку. Это может опять ухудшить качество пайплайна и в итоге привести к такой же «перезагрузке», как в 2021 году. Первые признаки этого тренда уже заметны: после недавнего громкого IPO Unitree акции компании резко упали после первого дня торгов (примерно на 50%).
Новое возрождение рынка IPO в Гонконге
Денис считает, что возрождение HKEX может решить часть проблем, связанных с IPO на рынке A-акций.
Сейчас мы наблюдаем разделение рынка IPO в Китае на два сегмента:
• Рынок A-акций становится все более «премиальным»: высокое качество, небольшое количество.
• HKEX занимает «массовый» сегмент: стремительный рост числа IPO, привлечение компаний, которые не могут выйти на биржу в материковом Китае или за рубежом, — порой в ущерб доходности.
HKEX исторически был гибридом рыночно ориентированных западных бирж и материковых рынков, зависящих от государственной политики.
• С 2013 года рынок IPO в Гонконге стремительно рос — прежде всего благодаря благоприятной макроэкономической конъюнктуре в мире и в Китае.
• Регулирование тоже сыграло свою роль (например, запуск программы Stock Connect), но не было главным драйвером.
• В тот период в Гонконге доминировал глобальный капитал, прежде всего американские фонды, оптимистично оценивавшие перспективы китайской экономики.
В 2018 году тренд развернулся:
• Как и рост, спад был обусловлен макроэкономическими факторами: торговой войной между США и Китаем, замедлением роста ВВП, пандемией COVID и кризисом в сфере недвижимости.
• Ситуация еще больше ухудшилась, когда Китай усилил регуляторное давление на технологический сектор: в конце 2020 года было отменено знаковое IPO Ant Group, а затем последовали ограничения в сферах образовательных технологий, электронной коммерции, видеоигр и других отраслях.
• В совокупности эти факторы серьезно подорвали доверие к Китаю как у зарубежных, так и у внутренних инвесторов и резко сократили спрос на новые IPO.
HKEX потребовалось пять лет, чтобы оправиться от этого удара. Но в итоге именно регулирование вновь запустило возрождение рынка IPO в Гонконге.
• Регуляторы ввели ряд мер, стимулирующих компании проводить IPO в Гонконге. В частности, появился так называемый ускоренный канал A+H — упрощенный порядок листинга в Гонконге для компаний, уже торгующихся на рынке A-акций.
• Приток капитала совпал с «моментом DeepSeek» и общим энтузиазмом вокруг ИИ и технологического сектора Китая в целом, а также его потенциально значимой роли в мировой экономике. Это побудило глобальных инвесторов вновь вернуться в Гонконг в поисках доступа к следующему поколению китайских технологических лидеров.
• Все это происходило на фоне неблагоприятной макроэкономической конъюнктуры, что еще раз подтвердило: Гонконг явно сместился в сторону материковой модели, определяемой государственной политикой.
Результаты этих стимулов оказались впечатляющими:
• В 2025 году HKEX снова стала крупнейшим рынком IPO в мире (по объему привлеченного капитала), а в 2026 году может провести более 200 IPO, что близко к предыдущему годовому рекорду 2018 года (208 IPO).
• Объемы торгов достигли исторических максимумов — $7,9 трлн в 2025 году и $4,4 трлн только за первое полугодие 2026 года против в среднем $3–4 трлн в год за последние десять лет.
• Медианная переподписка розничных траншей IPO взлетела до более чем 300 раз в 2025 году и 500 раз в 2026 году — против низких двузначных значений ранее. Отчасти это связано с изменениями в регулировании HKEX (уменьшение розничных траншей, ускорение расчетов через платформу FINI и удешевление маржинального кредитования), но также и с растущим спросом.
• Медианная доходность IPO через 12 месяцев (после окончания локапа) также восстановилась до «докризисного уровня» — около 0%, хотя по-прежнему значительно уступает рынку A-акций.
• Участие якорных инвесторов в текущем цикле также выше, чем в предыдущем цикле роста, завершившемся в 2019 году; вместе с высоким спросом со стороны розничных инвесторов это может обеспечить защиту от падения.
Все это говорит в пользу оптимистичного прогноза для рынка IPO в Гонконге, однако на деле существуют ощутимые риски, способные развернуть позитивный тренд:
• В отличие от IPO на рынке A-акций, которые, как правило, оцениваются консервативно, компании, которые, как ожидается, выйдут на биржу в Гонконге в конце этого года и в следующем году, — включая Moonshot AI и RedNote (Xiaohongshu), — уже получили высокие оценки на частном рынке. Это может оставить ограниченный потенциал роста для инвесторов, покупающих акции в ходе IPO или после него.
• В отличие от рынка A-акций, медианная доходность IPO в Гонконге после окончания локапа по-прежнему ниже 0%. Хотя для технологических IPO это не редкость (как и на Nasdaq), если доходность через 12 месяцев не будет стабильно держаться на уровне положительных двузначных значений, спрос инвесторов рано или поздно может иссякнуть.
• В отличие от рынка A-акций, HKEX по-прежнему более уязвима к геополитическим и макроэкономическим потрясениям. Хотя дальнейшее ухудшение макроэкономической ситуации сейчас менее вероятно, геополитический фактор остается непредсказуемым и может вновь отпугнуть западных инвесторов именно тогда, когда их доверие к китайским активам начинает восстанавливаться.
Исходя из этого, я бы выделил три сценария реализации рисков:
1. Слабый спрос → постепенное сокращение числа IPO (умеренная вероятность).
– Глобальные и внутренние розничные инвесторы теряют интерес к IPO в Гонконге, остаются только якорные инвесторы.
– Компании снова начинают неохотно выходить на биржу в Гонконге. Скорее всего, этот процесс будет развиваться постепенно, на протяжении нескольких лет, но риск существенный.
2. Новые регуляторные ограничения → резкое сокращение числа IPO (низкая вероятность).
– Повторение регуляторного давления на технологический сектор, как в 2020–2021 годах, имело бы катастрофические последствия для рынков IPO, поскольку глобальные инвесторы вновь утратили бы веру в инвестиционную привлекательность Китая. Внутренние розничные инвесторы предпочли бы другие, менее рискованные вложения.
– Однако этот сценарий крайне маловероятен: предыдущий удар был призван решить ряд фундаментальных проблем технологического сектора (монополизм в электронной коммерции, регулирование финтеха, чрезмерная коммерциализация образования).
– Сейчас эти проблемы решены, и государство активно поддерживает стратегические высокотехнологичные отрасли.
– Возможны точечные ограничения в отдельных отраслях — как это уже происходит в сфере гуманоидной робототехники, которую китайские регуляторы все чаще считают «перегретой».
– Но многие другие фундаментальные направления — ИИ, вычислительные мощности, космос, энергетика — скорее всего, будут и дальше получать поддержку, поскольку они важны для победы в технологической гонке с США.
3. Геополитический шок → умеренное сокращение числа IPO (непредсказуемо).
– Сейчас ограничения в основном касаются вложений американских инвесторов в частные и некоторые публичные китайские компании. Спрос зарубежных инвесторов на HKEX формируется широким кругом регионов — Европой, Ближним Востоком и Юго-Восточной Азией, но также США, Японией и другими «чувствительными» юрисдикциями.
– Любая геополитическая эскалация может вынудить часть зарубежных инвесторов оперативно сократить вложения в Китай, но, скорее всего, это коснется прежде всего «чувствительных» стран — США, Японии и, возможно, Европы.
– В то же время останутся зарубежные инвесторы из регионов, более лояльных к Китаю, — например, Ближнего Востока, Юго-Восточной и Центральной Азии.
– Кроме того, внутренние розничные инвесторы, скорее всего, сохранят свои вложения или даже увеличат их, если лишатся доступа к западным активам.
– Поэтому я не думаю, что геополитический фактор приведет к массовому спаду активности IPO в Гонконге.
Что может пойти не так в будущем?
Подводя итог, я считаю, что Гонконг снова будет играть ключевую роль — как на рынке IPO Китая, так и в венчурном секторе страны.
IPO остается основным способом выхода для венчурных инвесторов в Китае, поскольку рынки M&A и вторичных венчурных сделок по-прежнему недостаточно развиты.
Сегодня мы наблюдаем разделение рынка IPO в Китае на два сегмента:
• Материковые биржи — премиальные площадки с меньшим числом размещений, но огромной ликвидностью и потенциально высокой доходностью.
• Гонконг, по всей видимости, становится еще более массовым рынком IPO, чем раньше, и берет на себя роль основной площадки для размещений китайских компаний.
Если на материковых биржах темпы IPO, скорее всего, останутся умеренными ради сохранения качества, то рост в Гонконге опирается на здоровые базовые показатели: увеличение объемов торгов, активное участие розничных инвесторов и улучшение доходности после окончания локапа.
Однако быстрый рост несет и собственные риски. Долгосрочные перспективы рынков IPO и венчурного капитала Китая могут подорвать, в частности, три сценария.
1. Слабый спрос
Слабый спрос инвесторов из-за низкой доходности IPO — пожалуй, самый серьезный риск. Если новые размещения будут стабильно показывать слабые результаты после окончания локапа, энтузиазм как внутренних, так и зарубежных инвесторов может угаснуть, что затруднит ценообразование будущих IPO и ухудшит условия для венчурных выходов.
Как его распознать?
• Отслеживайте медианную доходность после окончания локапа, объемы торгов и участие розничных инвесторов.
• Следите за уровнем переподписки и дисконтами при ценообразовании.
• Одновременное ухудшение всех этих показателей может сигнализировать о начале следующего цикла спада на рынке IPO в Гонконге.
2. Регуляторные ограничения
Масштабное вмешательство государства, аналогичное 2020–2021 годам, нанесло бы серьезный ущерб, хотя я считаю его маловероятным. Более правдоподобный сценарий — точечное вмешательство в перегретые отрасли, где оценки и объемы привлечения средств слишком опережают фундаментальные показатели, например в гуманоидной робототехнике.
Как его распознать?
• Отслеживайте разъяснения CSRC, заявления правительства и динамику одобрения IPO.
• Обращайте внимание на повторяющиеся официальные заявления об обеспокоенности спекуляциями, завышенными оценками или чрезмерной конкуренцией.
• Еще один тревожный сигнал — массовые переносы и отзывы заявок на IPO в отдельной отрасли.
Последствия могут быть серьезными, но обычно им предшествуют ранние сигналы.
3. Геополитика
Геополитика остается наименее предсказуемым риском. Хотя влияние на внутренний венчурный рынок Китая может оказаться ограниченным, серьезная эскалация может поставить под угрозу вложения зарубежных инвесторов, прежде всего из США, а также, возможно, из Европы, Японии и Великобритании.
Главный риск — не обязательно ухудшение положения самой компании, а утрата возможности владеть инвестицией, финансировать ее или выйти из нее. Это может произойти в результате:
• ограничений в стране инвестора, вынуждающих прекратить инвестиции или продать активы;
• санкций против китайских банков, брокеров или другой финансовой инфраструктуры;
• исключения самими компаниями политически «чувствительных» иностранных инвесторов из состава акционеров;
• ответных мер Китая в виде ограничений на инвестиции, сделки или перевод капитала;
• вынужденной распродажи, когда множеству западных инвесторов необходимо выйти из активов, а круг допустимых покупателей сужается.
Советы западным инвесторам
Западные инвесторы не могут полностью устранить геополитический риск, но могут снизить потенциальный ущерб.
1. Сокращайте инвестиционный горизонт. Инвестиции на поздних стадиях и на стадии pre-IPO, как правило, сопряжены с меньшей геополитической неопределенностью, чем позиции, выход из которых займет семь или десять лет.
2. Сохраняйте возможность передачи долей. Внимательно изучайте ограничения на передачу долей и необходимость согласования с компанией. Иногда передачу упрощают структуры через фонды или SPV.
3. Отдавайте приоритет IPO в Гонконге, а не на материковых биржах. Гонконг сохраняет определенную автономию и находится за пределами системы валютного контроля материкового Китая. Хотя сложно предсказать, как ситуация будет развиваться в случае серьезной геополитической эскалации, репатриация капитала из компаний с листингом в Гонконге, скорее всего, останется проще, чем из компаний на рынке A-акций. Даже на фоне роста геополитической напряженности Китай продолжает сохранять за Гонконгом роль «окна во внешний мир».
В более широком смысле Китай слишком глубоко интегрирован в мировую экономику, чтобы масштабное «расцепление» могло произойти быстро — если оно вообще произойдет. Даже при серьезной геополитической эскалации любое разделение, скорее всего, будет постепенным и обойдется очень дорого всем сторонам.
Если у вас есть предложения, идеи или отзывы — будем рады их услышать! Пишите на denis@deeptech.asia или в LinkedIn. Давайте вместе искать, что можно улучшить.
Наши клиенты и кейсы
Исследования | Инвестиции | Трансфер технологий | Китай | Скаутинг стартапов | VC и CVC в КНР
Исследования | Инвестиции | Трансфер технологий | Китай | Скаутинг стартапов | VC и CVC в КНР